
Il Piano dei Conti (PdC) è la vera e propria “spina dorsale” o l’architettura informatica di qualsiasi gestionale contabile. Se la contabilità generale è il linguaggio con cui l’azienda registra le sue operazioni, il Piano dei Conti è il vocabolario strutturato e la mappa che dice al software dove inserire, raggruppare e ritrovare ogni singolo valore economico e finanziario.
Indice dei Contenuti
Che cos’è e come è fatto?
Dal punto di vista pratico, il Piano dei Conti è l’elenco gerarchico di tutti i conti utilizzati dall’azienda per registrare le operazioni contabili in partita doppia. Nei gestionali aziendali, il Piano dei Conti è organizzato secondo una struttura ad albero a più livelli. Questa struttura utilizza una codifica numerica progressiva o posizionale.
Le tre grandi macro-aree del Piano dei Conti
Tutti i conti definiti all’interno del gestionale appartengono a una di queste tre sezioni:
- Conti Patrimoniali (Stato Patrimoniale):
- Attività: Cassa, Banche, Crediti v/clienti, Impianti, Rimanenze.
- Passività e Netto: Debiti v/fornitori, Debiti tributari, Mutui, Capitale Sociale, Riserve.
- Conti Economici (Conto Economico):
- Costi: Acquisti di merci, Servizi (utenze, consulenze), Spese del personale, Ammortamenti.
- Ricavi: Vendite di prodotti, Prestazioni di servizi, Interessi attivi.
- Conti d’Ordine / Transitori:
- Utilizzati per registrare impegni, garanzie o transizioni tecniche temporanee.
Come si progetta un buon Piano dei Conti?
La progettazione o l’adeguamento del Piano dei Conti in un gestionale richiede un perfetto equilibrio tra due esigenze opposte:
- Non deve essere troppo generico: Avere un solo sottoconto per
Spese Generalirende impossibile capire come sta spendendo l’azienda o fare analisi di bilancio accurate. - Non deve essere troppo frammentato: Creare un sottoconto per ogni micro-oggetto (es.
Acquisto penne rosse,Acquisto penne blu) appesantisce le registrazioni, moltiplica i rischi di errore e rende i report illeggibili.
Un buon Piano dei Conti è scalabile (lascia numeri/spazi vuoti tra i codici per inserire nuovi conti in futuro) e rispecchia fedelmente sia la normativa fiscale del Paese, sia le esigenze di reportistica interna della direzione aziendale.
Il Piano dei Conti in Ribes
Il Piano dei Conti (Archivi → Piano dei Conti) rappresenta la struttura contabile dell’Azienda. Il Piano dei Conti è strutturato su tre livelli (Mastro o Gruppo, Conto, Sottoconto) secondo lo schema MM-CC-SSSSS (dove MM è il Codice del Mastro, MM-CC è il Codice del Conto, MM-CC-SSSSS è il Codice del Sottoconto). Tutti i Codici sono alfanumerici (cioè possono essere composti da Numeri e Lettere). I Movimenti Contabili avvengono a livello di Sottoconto e Ribes aggiorna in tempo reale i Saldi dei Mastri e dei Conti. Ogni Cliente o Fornitore è individuato da un Sottoconto.

I MASTRI sono classificati in funzione della loro appartenenza allo Stato Patrimoniale (P / Attività e Passività) o al Conto Economico (C / Costi o Ricavi). La scelta dell’appartenenza viene riportata in tutti i Conti e Sottoconti appartenenti al Mastro. Ai Conti ed ai Sottoconti può essere associata una Categoria, che viene utilizzata per controlli e semplificazioni operative all’interno della Procedura. La Categoria viene riportata nei Sottoconti appartenenti al Conto.

E’ possibile specificare una Percentuale di Variazione ai fini IRPEF/IRPEG o IRAP per gestire le Voci che non sono detraibili ai fini del Bilancio Fiscali (Variazioni in aumento o in diminuzione), ad esempio:
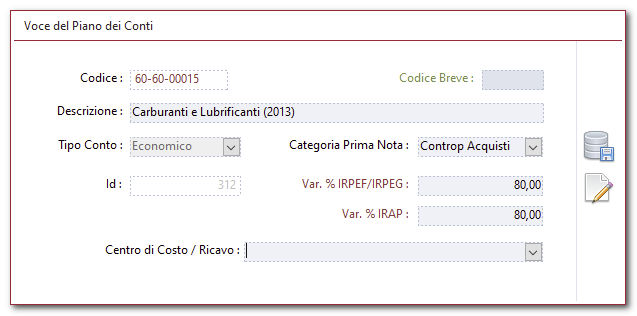
Ai Sottoconti è possibile associare un Codice Breve (ad esempio cas per Conto Cassa) che può tornare utile nell’immissione dei movimenti di Prima Nota.
Sempre ai Sottoconti è possibile associare una Voce di Centro di Costo/Ricavo da utilizzare per la riclassificazione di Bilancio. Per ogni voce del Piano dei Conti è inoltre possibile specificare le variazioni percentuali ai fini IRPEF/IRPEG e IRAP per il calcolo automatico dell’Utile Fiscale nella fase di elaborazione del Bilancio. La Stampa dell’Archivio si basa sull’eventuale Filtro impostato.
Vedi anche: Ribes Gestionale – Archivi di Esempio per la Contabilità in PdF ed Excel – Piano dei Conti e Tabelle Iva